

Skipstrafikken i Høyarktis økte mellom 2013 og 2022. Det er store forskjeller mellom ulike havområder i Arktis når det gjelder samlet aktivitet, vekstrater, sesongvariasjon og fartøytyper.
Av Gunnar Sander // Norsk institutt for vannforskning og Eirik Mikkelsen // Nofima
Signaler fra AIS-sendere (Automatic Identification System) på skip genererer enorme datasett som har revolusjonert mulighetene for å analysere skipstrafikk. Arktisk råd har utviklet en database for skipstrafikk i Arktis (ASTD) basert på et system fra Kystverket. Dette gir vanlige brukere mange muligheter til å generere statistikk over trafikken i ulike områder, langs passeringslinjer og i havner. Kjernen i disse geografiske definisjonene er et resultat av arbeid som forfatterne av denne artikkelen har utført i samarbeid med Kystverket og Framsenteret. I en analyse av trafikkmønstrene for ASTD-basens første ti år i drift har vi både testet systemets nytteverdi og presentert en analyse av trafikkutviklingen.
Det er en vanlig antagelse at redusert havisdekke vil føre til økt skipstrafikk. Hvor mye trafikken øker, avhenger imidlertid av de geografiske definisjonene. En svært relevant avgrensning er anvendelsesområdet for Den internasjonale sjøfartsorganisasjons Polarkode, som omhandler de spesielle utfordringene for skip som opererer nær polene. Skips samlede tilbakelagte distanse innenfor dette området økte fra 6,1 millioner nautiske mil (nm) per år i 2013 til 12,1 millioner nm i 2022 – eller i gjennomsnitt 8,7 % per år.
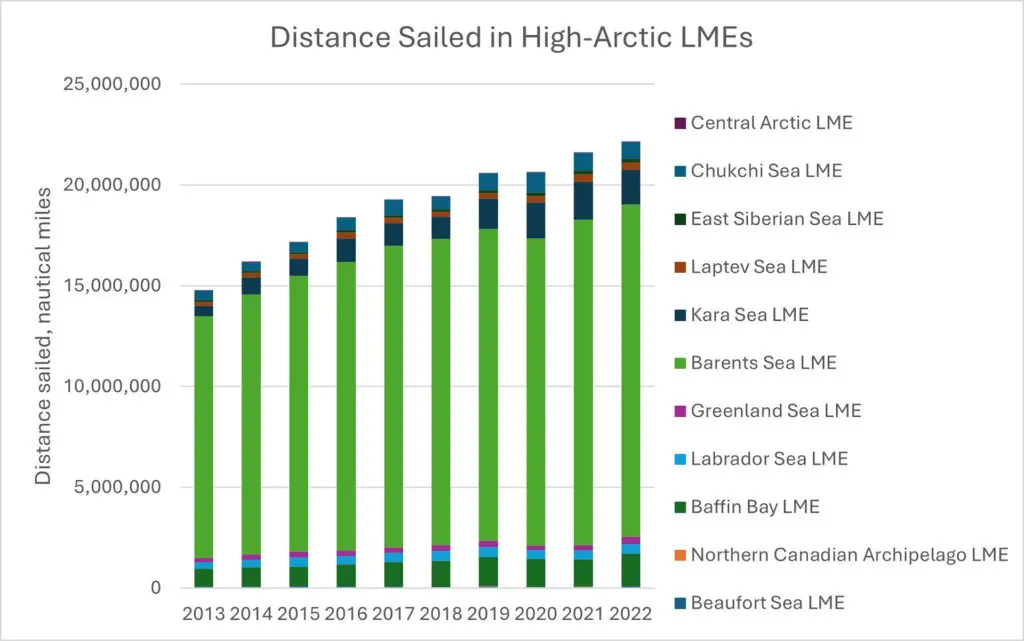
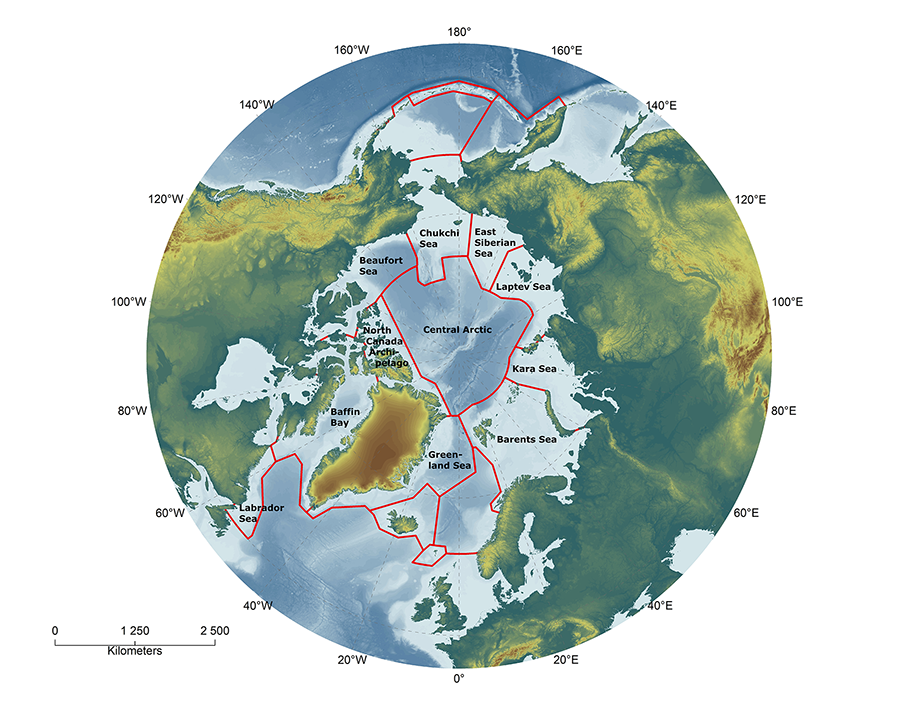
Dessverre er det ikke mulig å analysere de store forskjellene innad i Polarkode-området, siden det ikke foreligger noen felles definisjon for hvordan området skal deles inn. For å forstå den geografiske variasjonen måtte vi nøye oss med å sammenligne trafikken i de store marine økosystemene (LME-ene) i Høyarktis. Når man bruker LME-er, inkluderes områder sør for grensen til Polarkoden. Det er grunnen til at den samlede trafikken vi viser her, er på 22,2 nm mil i 2022, nesten dobbelt så mye som i Polarkode-området.
Fartøy i Barentshavet utgjorde 74 % av den totale tilbakelagte distansen i de store marine økosystemene i Høyarktis i 2022. I den andre enden var trafikken i Det kanadiske polararkipelet lavest, med 0,01 % av totalen, mens det sentrale Polhavet hadde en andel på 0,1 %.
I tiårsperioden 2013–2022 har trafikken økt i alle LME-ene, men i svært ulik grad. I Barentshavet seilte fartøyene 4,5 millioner nm lenger i 2022 enn ti år tidligere, slik at veksten der har vært størst. Til sammenligning økte trafikken i Det kanadiske polararkipelet med bare 0,002 millioner nm. Trafikken i det sentrale Polhavet økte også, men var først og fremst preget av store variasjoner fra år til år. En bemerkelsesverdig endring var at den tilbakelagte distansen i Karahavet ble tredoblet, noe som gjorde dette LME-området til nummer to i trafikken i 2022 med en andel på 7,8 % av den tilbakelagte distansen, like foran Baffinbukta med 7,3 %.
Når vi ser på hvilke fartøy som opererer, får vi en pekepinn på hvilke typer aktiviteter som genererer trafikken. Det gir også en første indikasjon på hvilke konsekvenser og risikoer som er involvert. For å få en grundig forståelse av dette må trafikkdata suppleres med kunnskap om blant annet utslipp, fangstmengder og risiko for ulykker som involverer mennesker (cruiseskip), eller som kan føre til omfattende forurensning (oljetankere).
Trafikkmønsteret varierer også betydelig fra region til region. I Barentshavet utgjør fiskefartøyene en så stor del av trafikken at de blir den dominerende skipstypen i alle de høyarktiske LME-ene. Fiskerier er også viktige i Baffinbukta. Der består trafikken også av en betydelig andel mellomstore containerskip som betjener bosetningene på Grønland og i Nord-Canada, og av større bulkskip som frakter jernmalm fra en stor gruve på Baffinøya, som ble åpnet i 2015. I Karahavet har det vært en jevn økning i trafikken av lasteskip, som brukes til transport av varer og utstyr til bygging av olje- og gassprosjekter og tilhørende infrastruktur. Utbyggingen av store petroleumsprosjekter på Jamalhalvøya har ført til at det har kommet inn råolje- og gasstankere av størrelse og type som aldri før har vært å se i Arktis. Det er små andeler fiskefartøy, cruiseskip og containerskip nord for Russland.
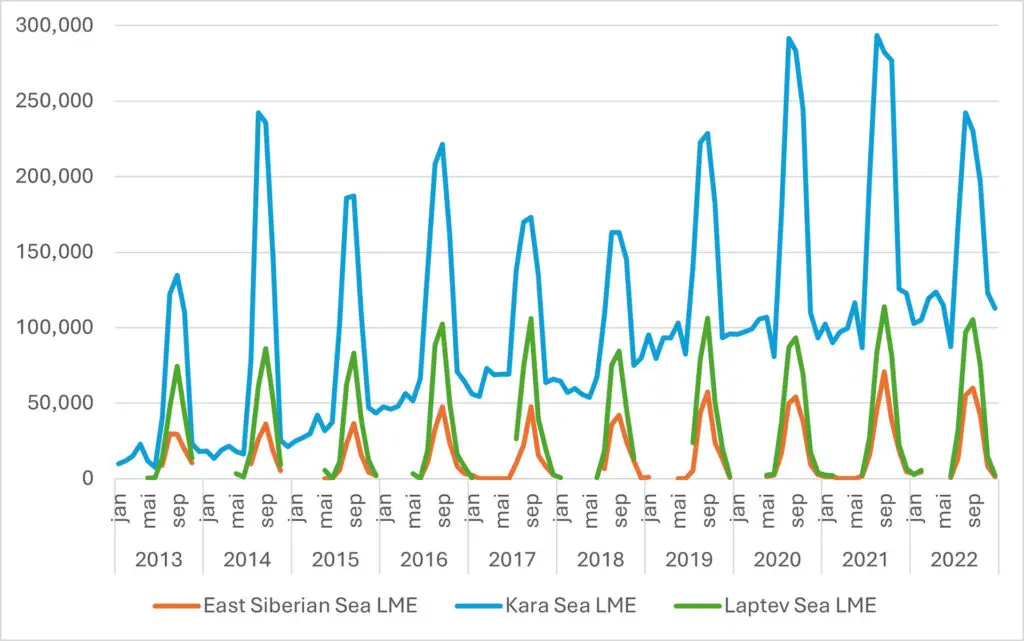
For at skipstrafikken i Arktis skal kunne øke betydelig, må hindringene som vinterforholdene medfører, overvinnes. Til tross for klimaendringene er trafikken fortsatt svært sesongbetont; den er konsentrert til noen få sommermåneder og faller om vinteren til nesten null i områdene med det tøffeste klimaet. Igjen utgjør Karahavet et bemerkelsesverdig unntak. Russerne har oppgradert sin flåte av isbrytere og tilhørende infrastruktur, og flåten av skip som transporterer olje og gass, er isklassifisert.
En viktig årsak til den offentlige og politiske interessen for skipsfart i Arktis ligger i visjonen om at Arktis skal bli en korridor for interkontinental trafikk, særlig mellom Europa og Asia. ASTD kan bare gi en pekepinn, og foreløpig er det få skip som seiler igjennom. Andre kilder opplyser at selv før de vestlige sanksjonene ble innført etter Russlands fullskalaangrep på Ukraina, tilsvarte transittrafikken gjennom Russlands Nordlige sjørute mindre enn én dags trafikk gjennom Suezkanalen. Antallet transittreiser sank fra 85 i 2021 til 43 i 2022, mest sannsynlig på grunn av sanksjonene. Så lenge krigen og sanksjonene varer ved, er det lite sannsynlig at vestlige skip vil foreta gjennomseilinger i russiske farvann.
Det ser dermed ikke ut til at interkontinental skipsfart vil kunne medføre en vekst i arktisk skipsfart i nær fremtid. Likevel viser analysen vår at alle typer økonomisk virksomhet i Arktis kan bidra til vekst i skipsfarten, både internt i Arktis og mellom destinasjoner i Arktis og havner utenfor Arktis.
Les mer:
Sander G, Mikkelsen E (2025) Arctic shipping 2013–2022: the traffic has grown, with big variation between regions, seasons and ship types. Polar Research 44, https://doi.org/10.33265/polar.v44.10978
Om databasen for skipstrafikk i Arktis: https://arctic-council.org/projects/arctic-ship-traffic-data-astd/